Oferta na start — tylko dziś

📄 Książka cyfrowa w PDF · czytasz na telefonie i drukujesz

Pełna księgowość i egzamin EKA.07 w obrazkach Każde księgowanie w 4 krokach: dowód, konta, Wn czy Ma, saldo

Dowód → konta → Wn czy Ma → saldo. Tak samo przy wpłacie do banku, fakturze z VAT, liście płac i amortyzacji. Jeden temat na stronę: najpierw rysunek, potem to, co trzeba zapamiętać. 64 ilustrowane strony.

CHCĘ KSIĘGOWAĆ W 4 KROKACH

🔒 Bezpieczna płatność · PDF e-mailem · 30 dni gwarancji

Każdy temat na osobnej stronieKażde księgowanie narysowane, z wyjaśnieniem obok
64 ilustrowane strony8 części, od wyboru „pełna księgowość czy KPiR” do checklisty przed egzaminem
Aktualne źródłaUstawa o rachunkowości, ustawa o VAT i podstawa programowa EKA.07
PDF e-mailemFormat

Zajrzyj do środka książki

Każda strona ma duży rysunek i ramkę z kontami, kwotami i krokami, które trzeba znać:

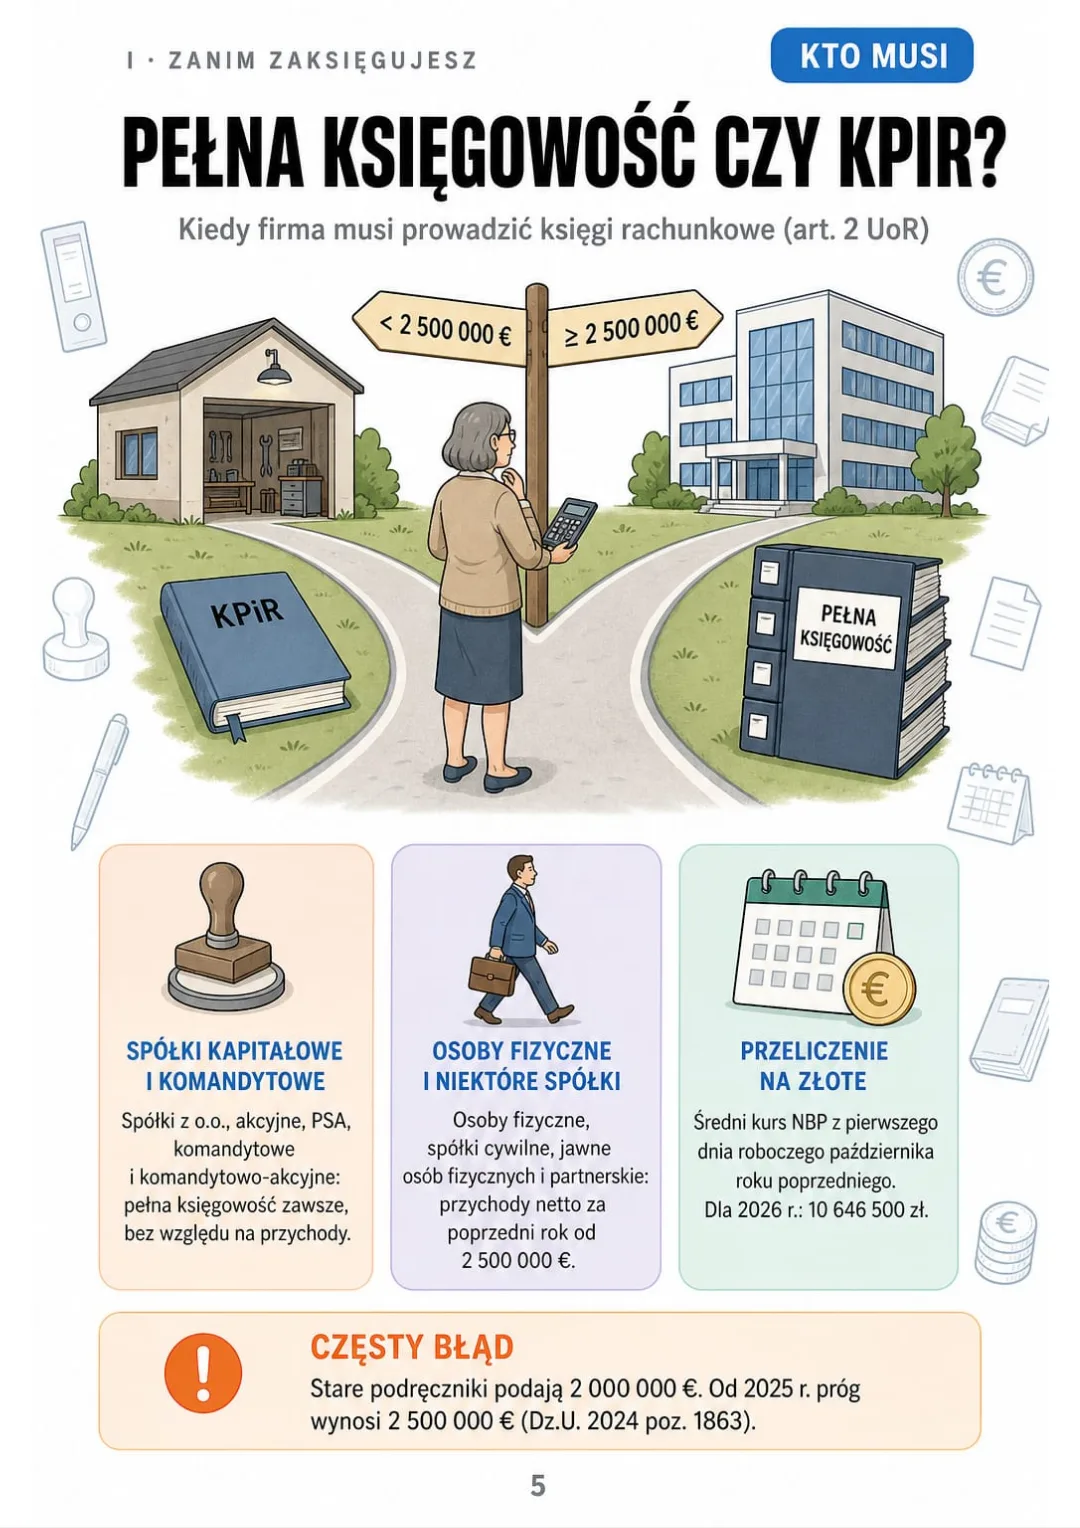
Próg pełnej księgowości: 2 500 000 €, dla 2026 r. to 10 646 500 zł
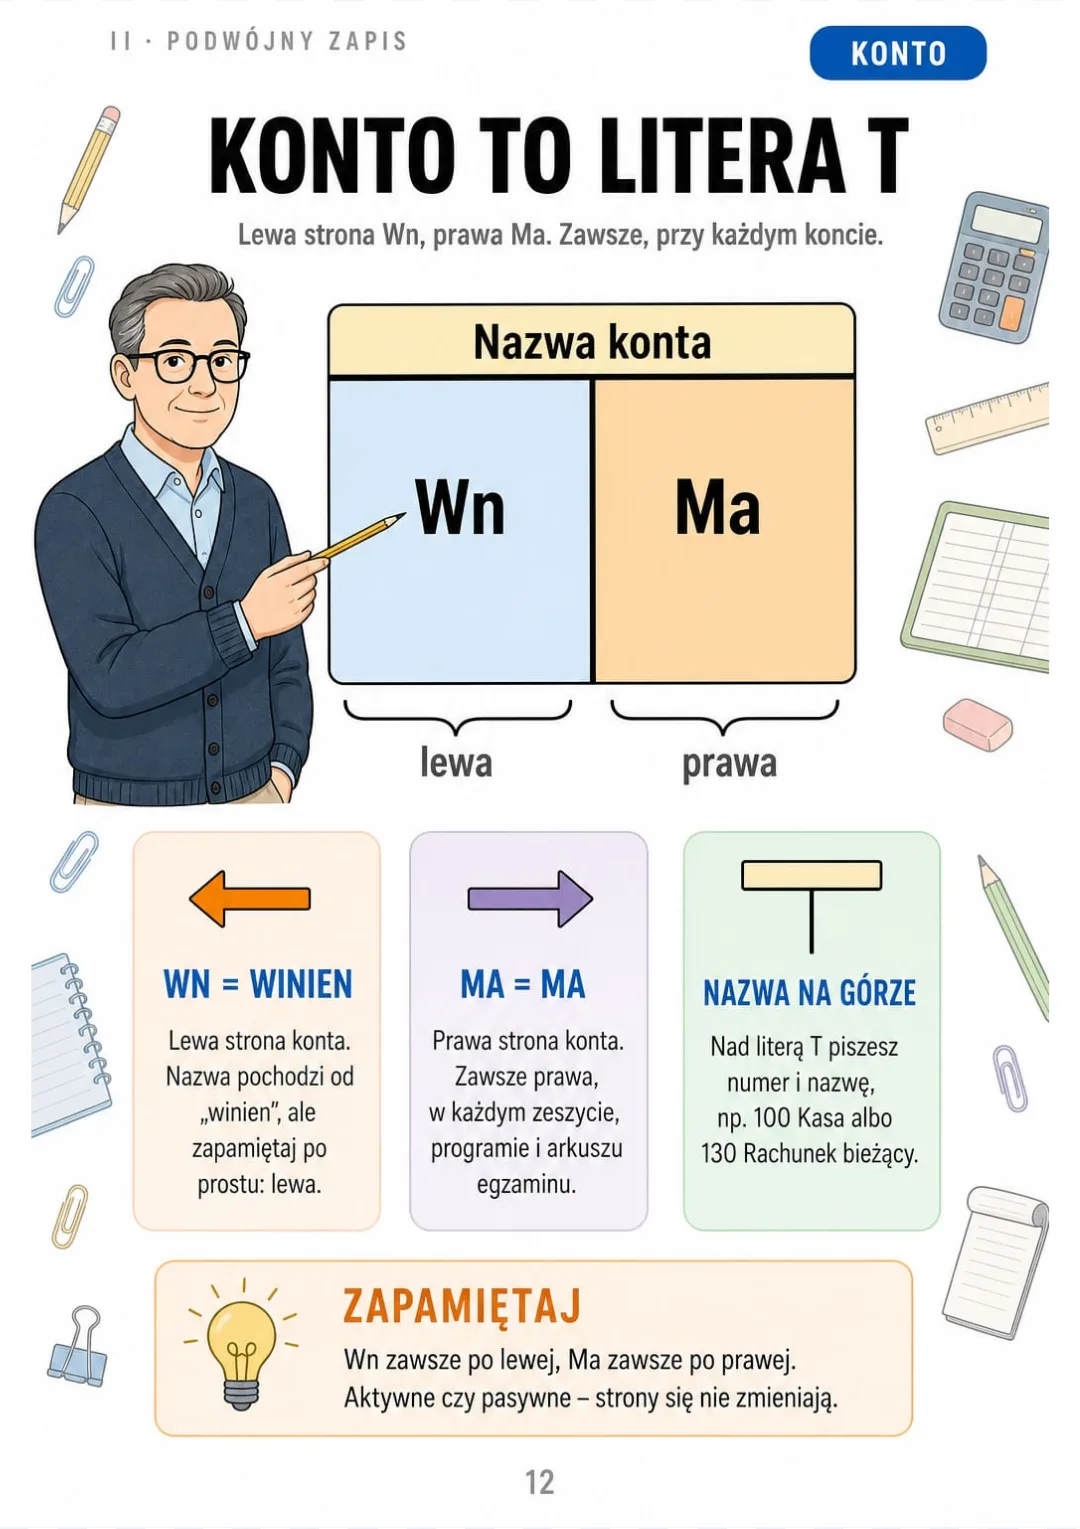
Wn po lewej, Ma po prawej – przy każdym koncie, bez wyjątku.
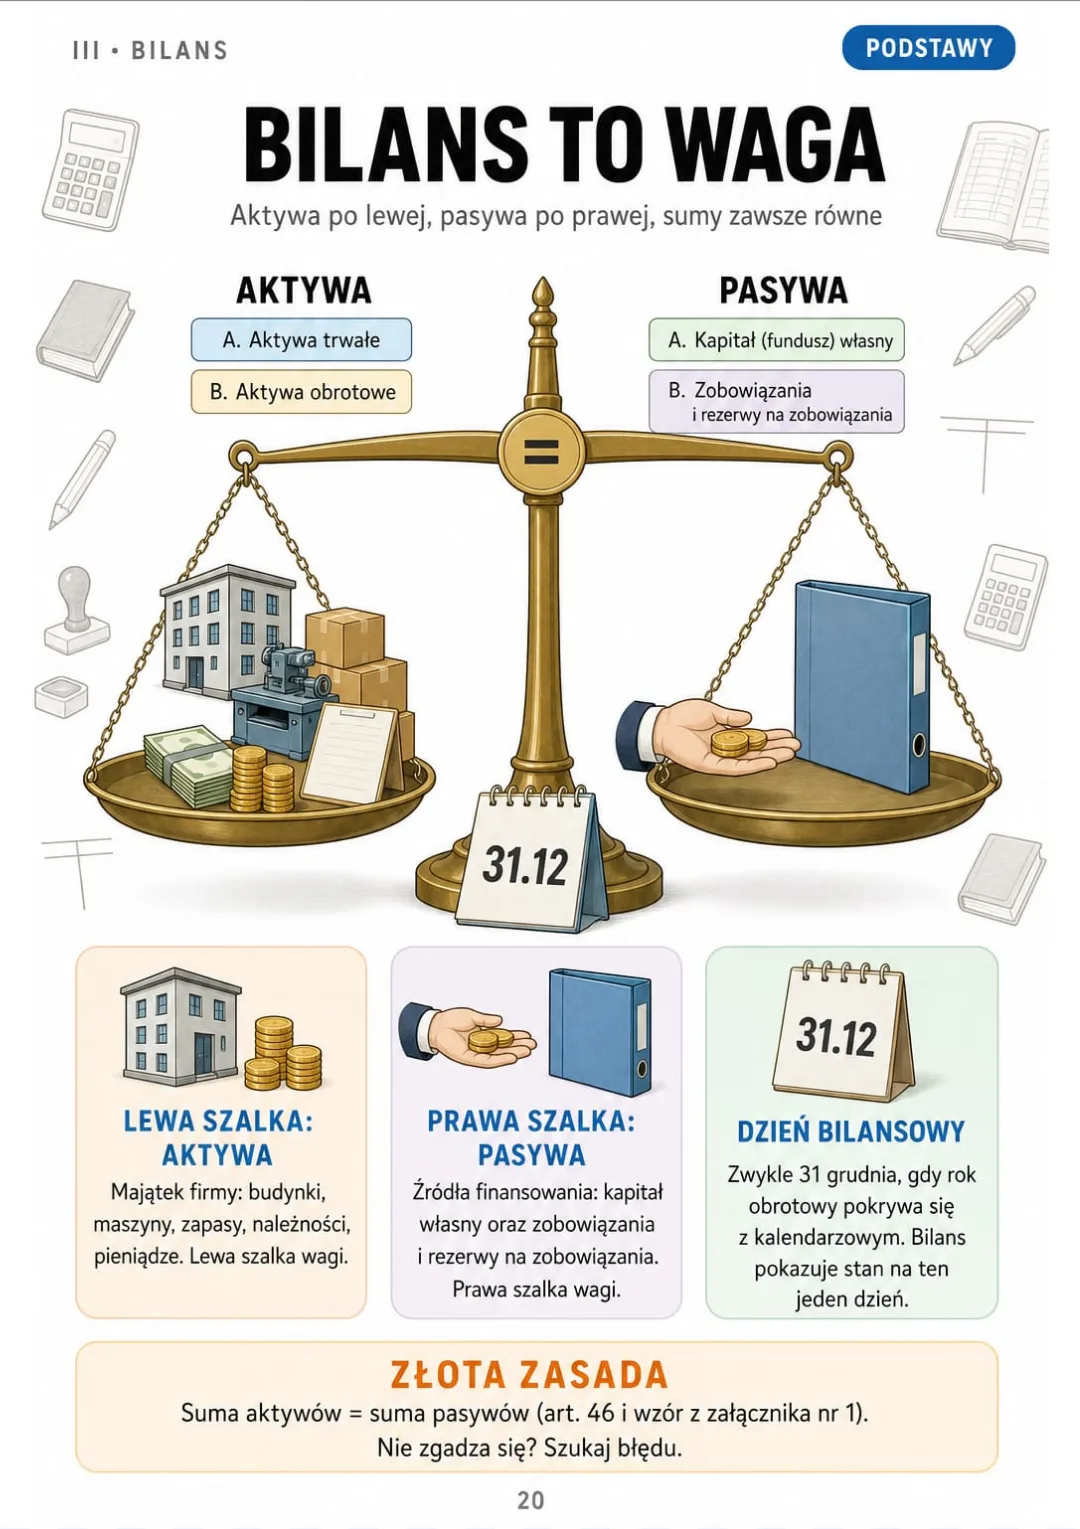
Aktywa = pasywa: waga, która zawsze stoi równo, na dzień bilansowy
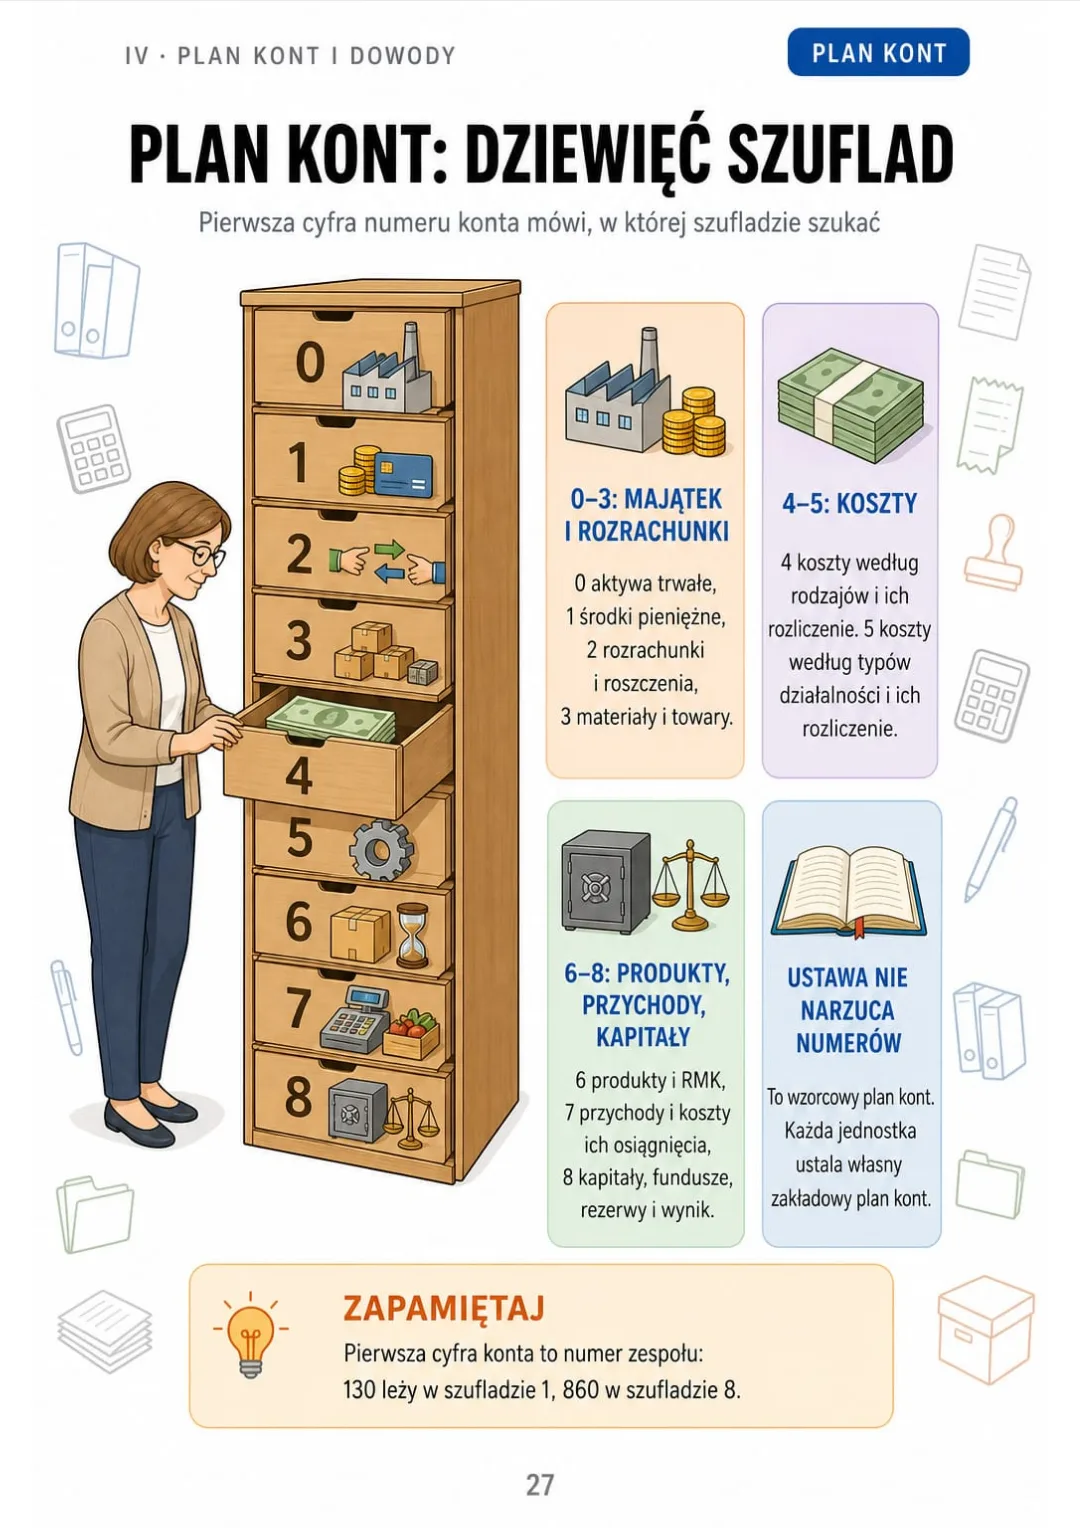
Zespoły 0–8 wzorcowego planu kont narysowane jako dziewięć szuflad
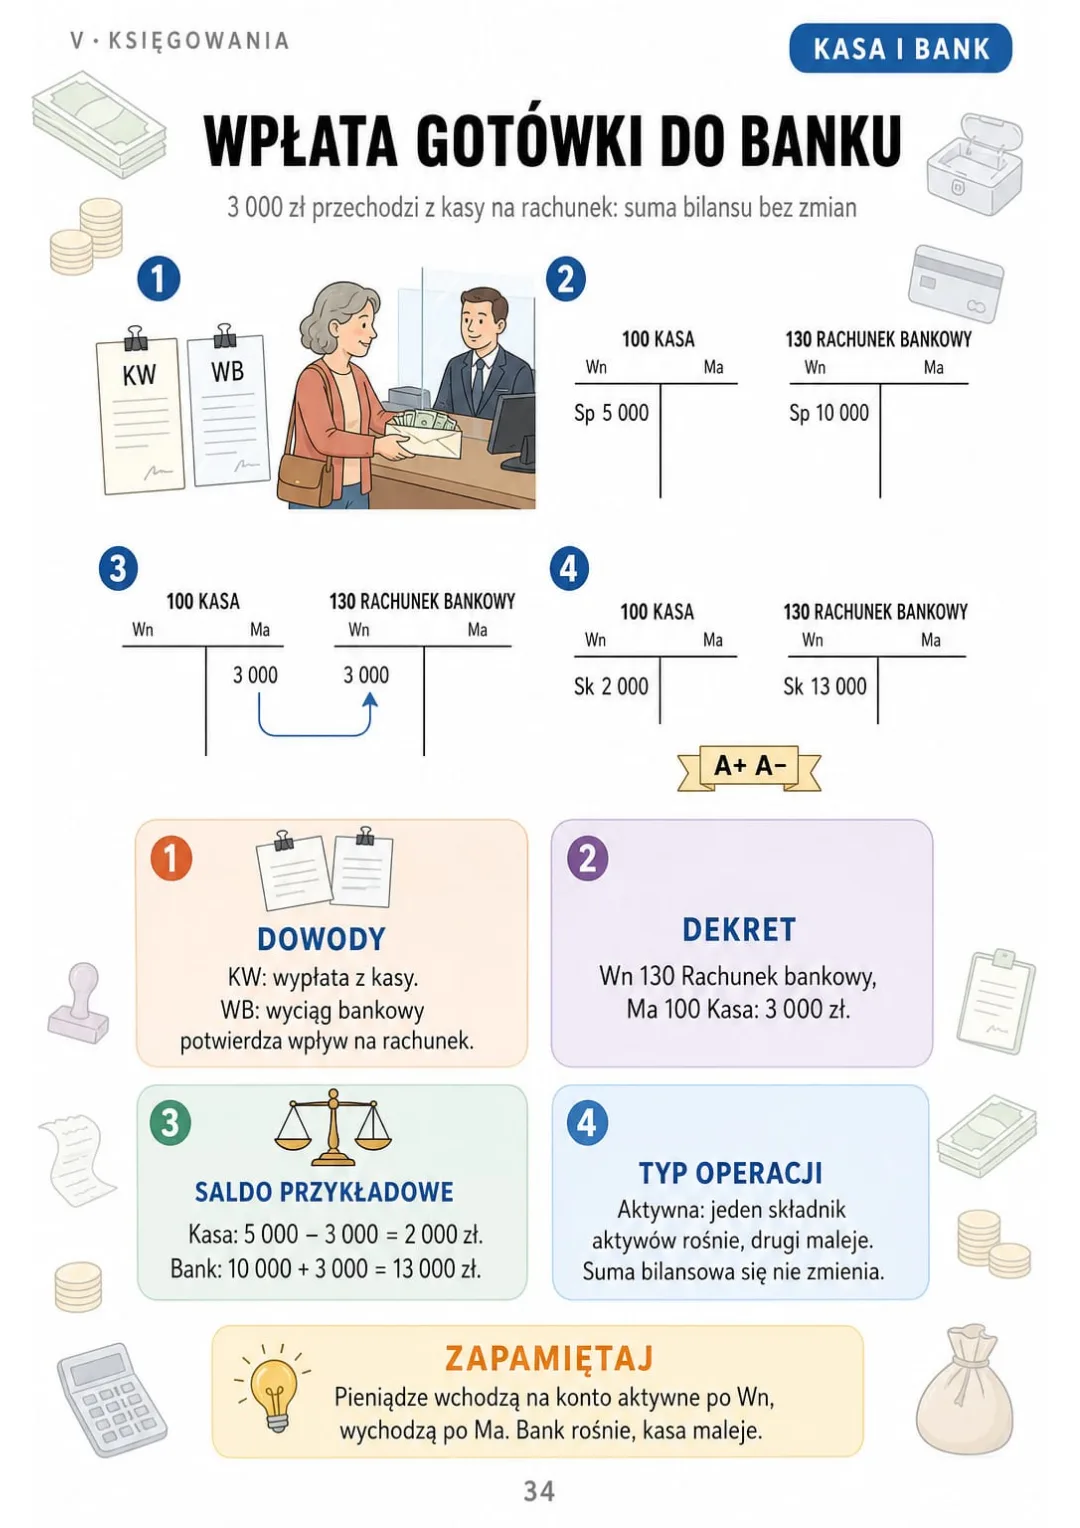
Wpłata 3 000 zł: Wn 130, Ma 100, operacja aktywna, suma bilansu bez zmian
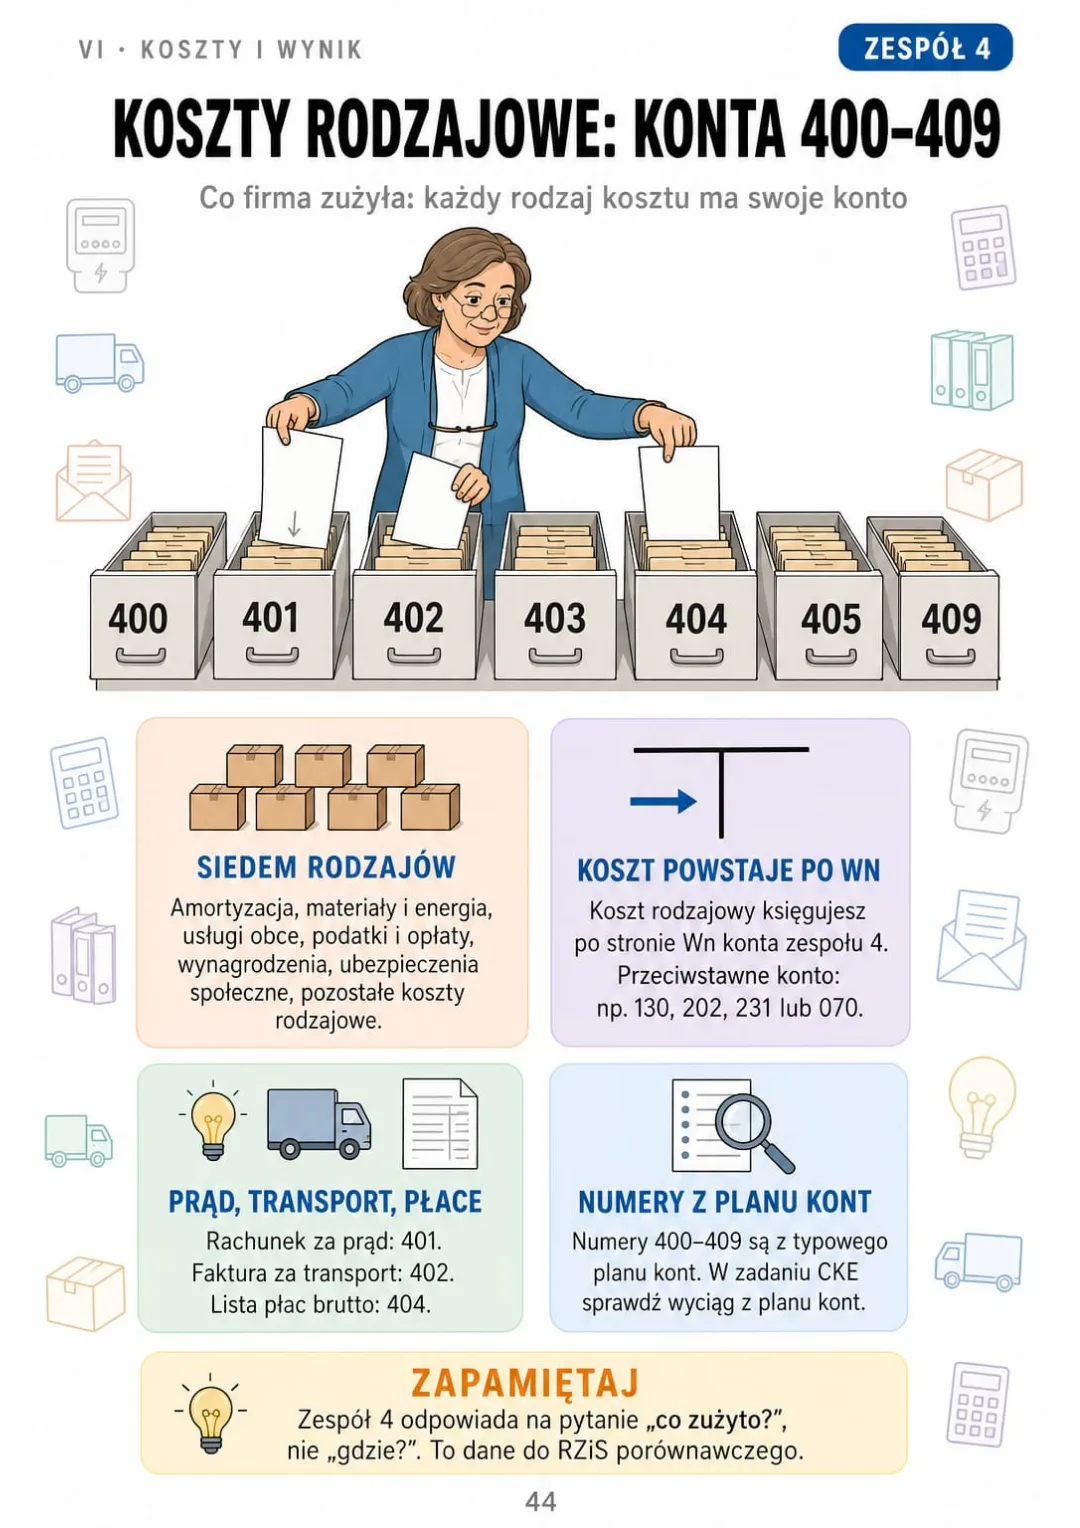
Koszty rodzajowe: siedem kont od 400 do 409, zwiększenia po stronie Wn.
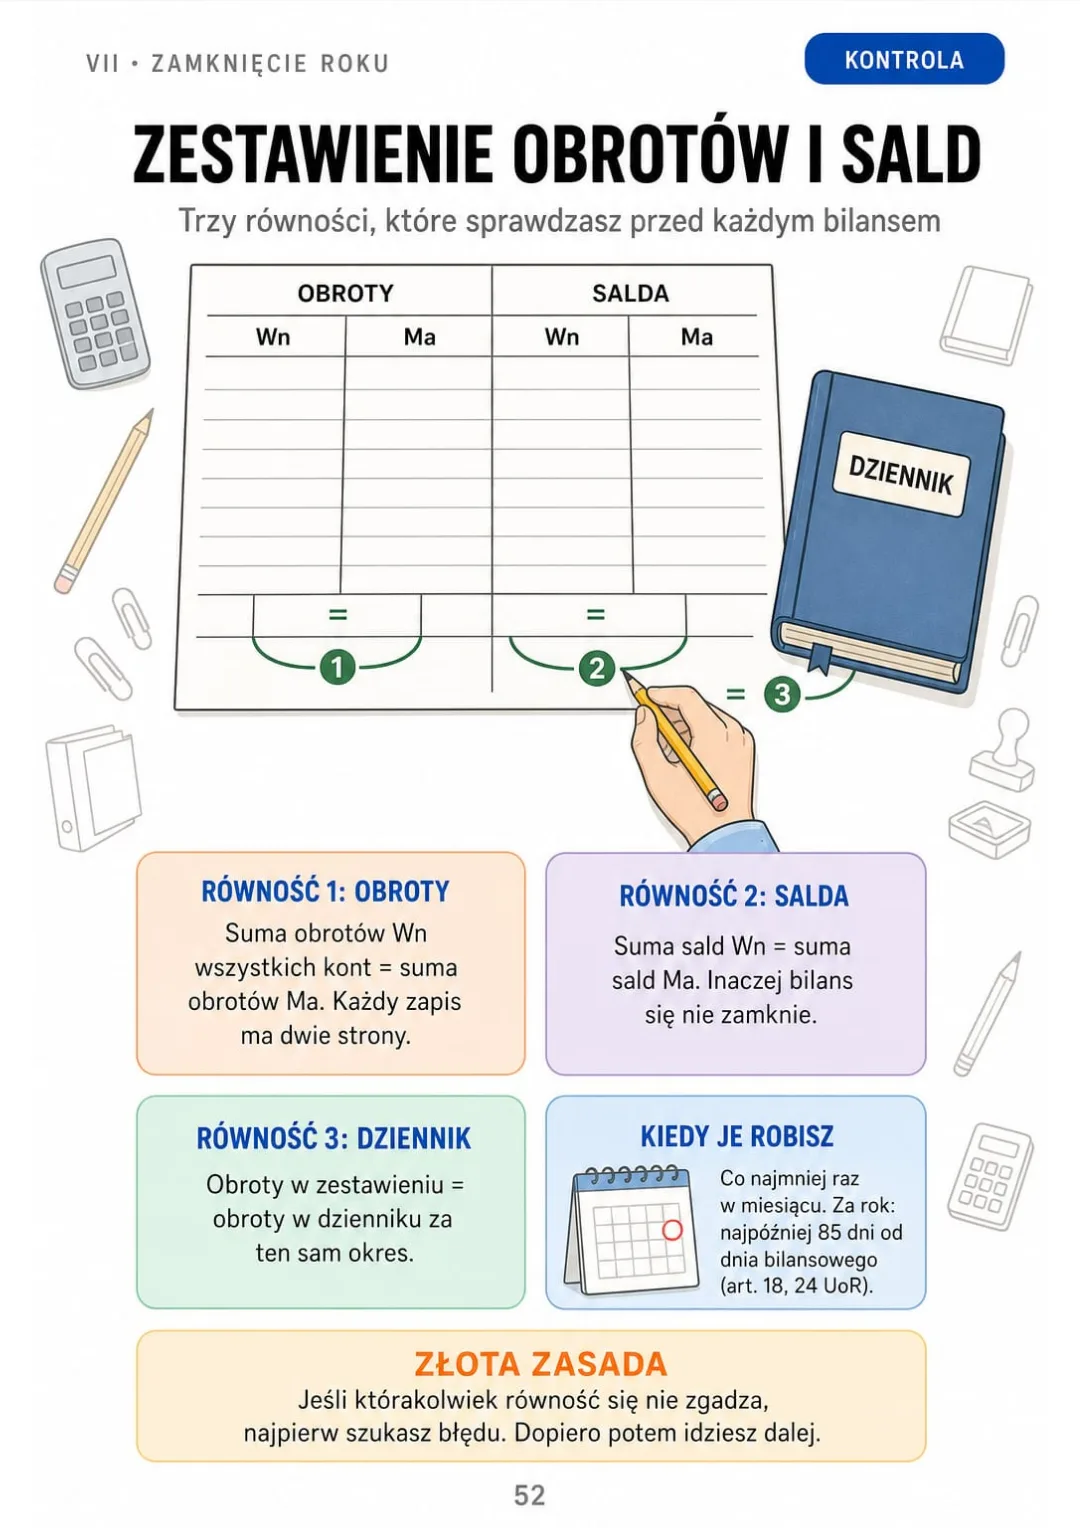
Obroty Wn = Ma, salda Wn = Ma, obroty = dziennik: trzy kontrole na jednej stronie.
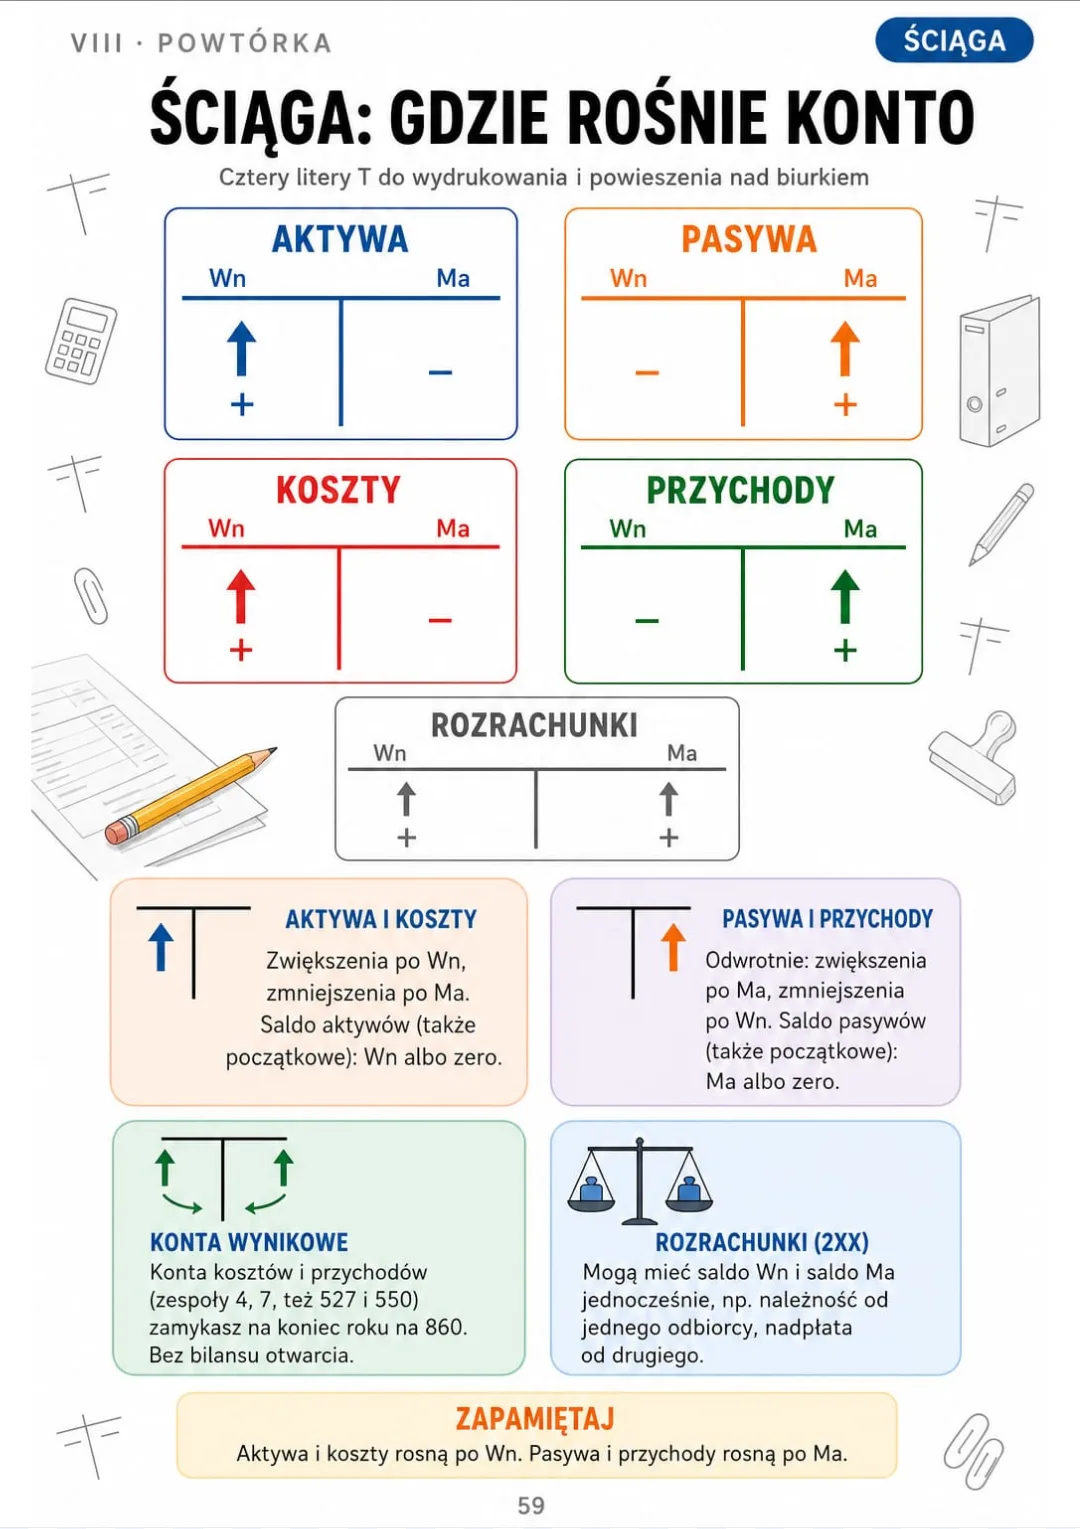
Aktywa i koszty rosną po Wn, pasywa i przychody po Ma: cała zasada na jednej stronie.

Przesuń, żeby zobaczyć więcej →

To prawdziwe strony z książki. Spis treści jest kompletny: składa się z 8 części i 60 tematów.

To nie twoja wina. Tak ci to wytłumaczono.

Wieczór po pracy, zadanie z kursu: sporządź bilans po trzech operacjach. Masz przed sobą listę kwot i nie wiesz, po której stronie postawić kredyt, a po której zapasy.

W podręczniku bilans to dwie strony definicji: zestawienie aktywów i pasywów na określony dzień, ujętych według zasad wyceny. Czytasz akapit za akapitem, a suma po lewej i tak nie zgadza się z sumą po prawej.

Aktywa = pasywa: waga, która zawsze stoi równo, na dzień bilansowy

W tej książce bilans to waga. Na lewej szali aktywa, czyli to, co firma ma. Na prawej pasywa, czyli skąd to ma. Na dzień bilansowy waga zawsze stoi równo, a każda kwota ma swoją szalę.

Tak samo z resztą: konto to litera T, plan kont to dziewięć szuflad, wpłata gotówki do banku to strzałka z konta 100 na 130, a zestawienie obrotów i sald to trzy kontrole. Każdy temat ma swoją stronę.

Patrzysz na wagę i wiesz, gdzie trafia każda kwota. Bilans układasz bez wracania do podręcznika, a obie strony się zgadzają.

PORÓWNAJ SAM

Ten sam temat, dwa sposoby nauki

ZAMIAST TEGO
  • Podręcznik: linijka za linijką
  • Konta i zapisy opisane samymi słowami
  • Na egzamin idziesz z wątpliwościami
Konto księgowe stanowi podstawowe urządzenie ewidencyjne służące do rejestrowania operacji gospodarczych oraz ich skutków w zakresie stanu i zmian poszczególnych składników aktywów i pasywów, a także kosztów i przychodów jednostki. Konto posiada dwie strony: lewą, określaną jako Winien (Wn), oraz prawą, określaną jako Ma. Zapisy dokonywane na poszczególnych stronach konta określa się mianem obrotów, natomiast różnica pomiędzy sumą obrotów strony Wn i strony Ma stanowi saldo konta, które może mieć charakter debetowy lub kredytowy, w zależności od przewagi obrotów.
WYBIERZ TO
  • Konto narysowane jako litera T
  • Strona Wn i strona Ma w jednej ramce
  • Widzisz i rozumiesz
Wn po lewej, Ma po prawej – przy każdym koncie, bez wyjątku.
SPIS TREŚCI

Zajrzyj do 8 części i 60 tematów

Od podstaw i kont Wn/Ma, przez bilans, plan kont i dowody, księgowania krok po kroku, koszty i wynik, aż po zamknięcie roku i powtórkę przed egzaminem: 64 strony, wszystkie ilustrowane

IZanim zaksięgujesz · s. 5-11
  1. Pełna księgowość czy KPiR?
  2. Majątek i źródła: dwie strony jednej firmy
  3. Aktywa trwałe i obrotowe
  4. Kapitał własny i zobowiązania
  5. Zasady rachunkowości na jednej stronie
  6. Operacja gospodarcza: co zmienia w bilansie
  7. Cztery typy operacji
IIKonto i podwójny zapis · s. 12-19
  1. Konto to litera T
  2. Konto aktywne: gdzie rośnie, gdzie maleje
  3. Konto pasywne: lustro aktywnego
  4. Podwójny zapis: zawsze dwa konta
  5. Metoda 4 kroków: dowód → konta → Wn czy Ma → saldo
  6. Obroty i saldo: jak policzyć
  7. Konta wynikowe: koszty i przychody
  8. Konta rozrachunkowe: dwa salda naraz
IIIBilans · s. 20-26
  1. Bilans to waga
  2. Aktywa w bilansie: od najmniej płynnych
  3. Pasywa w bilansie: od najdłuższego terminu
  4. Bilans otwarcia i otwarcie kont
  5. Jak operacja zmienia bilans
  6. Kapitał obrotowy i płynność z bilansu
  7. Bilans od biura rachunkowego: jak go przeczytać
IVPlan kont i dowody · s. 27-33
  1. Plan kont: zespoły 0–8
  2. Konta, które pojawiają się najczęściej
  3. Zakładowy plan kont i polityka rachunkowości
  4. Dowód księgowy: co musi zawierać
  5. Dowody zewnętrzne i wewnętrzne
  6. Obieg dowodu: od biurka do księgi
  7. Księgi rachunkowe: dziennik, księga główna, pomocnicze
VKsięgowania krok po kroku · s. 34-43
  1. Wpłata gotówki do banku
  2. Zakup materiałów na fakturę z VAT
  3. Zapłata dostawcy przelewem
  4. Sprzedaż towarów z VAT
  5. Rozliczenie zakupu: konto 300
  6. Wydanie materiałów do produkcji
  7. Lista płac: od brutto do przelewu
  8. Przyjęcie środka trwałego
  9. Kredyt bankowy: wpływ i spłata
  10. Polecenie księgowania (PK)
VIKoszty, przychody i wynik · s. 44-51
  1. Koszty według rodzajów: konta 400–409
  2. Koszty według typów działalności: zespół 5
  3. Wariant 4, wariant 5 i wariant 4+5
  4. Amortyzacja liniowa
  5. VAT naliczony i należny: rozliczenie miesiąca
  6. Pozostałe przychody i koszty operacyjne, finansowe
  7. Rozliczenia międzyokresowe kosztów
  8. Wynik finansowy: konto 860
VIIZamknięcie roku i sprawozdanie · s. 52-58
  1. Zestawienie obrotów i sald
  2. Inwentaryzacja: trzy metody
  3. Niedobory i nadwyżki
  4. Zamknięcie kont wynikowych
  5. Rachunek zysków i strat: wariant porównawczy i kalkulacyjny
  6. Sprawozdanie finansowe: z czego się składa
  7. Terminy po dniu bilansowym
VIIIPowtórka przed egzaminem · s. 59-64
  1. Ściąga: gdzie rośnie każde konto
  2. Jak poprawić błąd: storno czerwone i czarne
  3. Pięć pomyłek przy VAT
  4. Jak czytać zadanie egzaminacyjne
  5. Pełny przykład: miesiąc w małej firmie
  6. Checklista dnia przed egzaminem

Jedna strona, jeden temat, wszystko jasne

Pomyśl o tym tak:

Wieczór przed egzaminem EKA.07, arkusz próbny: faktura zakupu materiałów z VAT. Trzeba zdecydować, które konta, która strona i jaka kwota, a zegar na biurku tyka.

Otwierasz stronę o zakupie materiałów i widzisz fakturę rozpisaną na strzałki: wartość netto, VAT naliczony i kwota brutto po stronie Ma konta Rozrachunki z dostawcami. Ten sam porządek co zawsze: dowód, konta, Wn czy Ma, saldo.

Wpłata 3 000 zł: Wn 130, Ma 100, operacja aktywna, suma bilansu bez zmian

Tak samo z bilansem jako wagą, kontem T, planem kont 0–8, amortyzacją liniową i zestawieniem obrotów i sald: każdy temat na swojej stronie.

Pełna księgowość w obrazkach to 8 części i 60 tematów, wszystkie narysowane, a na końcu powtórka przed egzaminem ze ściągą i pełnym przykładem miesiąca w małej firmie.

Tego, co widzisz narysowane, nie musisz wkuwać na pamięć.

Co jest w książce „Pełna księgowość w obrazkach”:

Is. 5-11

Zanim zaksięgujesz

Pełna księgowość czy KPiR, majątek i źródła, aktywa trwałe i obrotowe, kapitał własny i zobowiązania, zasady rachunkowości i cztery typy operacji.

IIs. 12-19

Konto i podwójny zapis

Konto jako litera T, konta aktywne i pasywne, podwójny zapis, metoda 4 kroków, obroty i saldo, konta wynikowe i rozrachunkowe.

IIIs. 20-26

Bilans

Bilans jako waga, kolejność aktywów i pasywów, bilans otwarcia, wpływ operacji na bilans, płynność i bilans od biura rachunkowego.

IVs. 27-33

Plan kont i dowody

Plan kont 0–8, konta używane najczęściej, zakładowy plan kont i polityka rachunkowości, dowody księgowe, ich obieg i księgi rachunkowe.

Vs. 34-43

Księgowania krok po kroku

Dziesięć typowych operacji z małej firmy, każda rozpisana w tych samych 4 krokach: bank, zakup i sprzedaż z VAT, zapłata dostawcy, konto 300, materiały, lista płac, środek trwały, kredyt i PK.

VIs. 44-51

Koszty, przychody i wynik

Koszty rodzajowe i zespół 5, warianty 4, 5 i 4+5, amortyzacja liniowa, rozliczenie VAT, pozostałe przychody i koszty, rozliczenia międzyokresowe i wynik na koncie 860.

VIIs. 52-58

Zamknięcie roku i sprawozdanie

Zestawienie obrotów i sald, inwentaryzacja, niedobory i nadwyżki, zamknięcie kont wynikowych, rachunek zysków i strat, sprawozdanie finansowe i terminy.

VIIIs. 59-64

Powtórka przed egzaminem

Ściąga Wn/Ma, storno czerwone i czarne, pięć pomyłek przy VAT, jak czytać zadanie, pełny przykład miesiąca i checklista przed egzaminem.

Na końcu książki: Ściąga „gdzie rośnie każde konto”, pełny przykład miesiąca w małej firmie i checklista przed egzaminem.
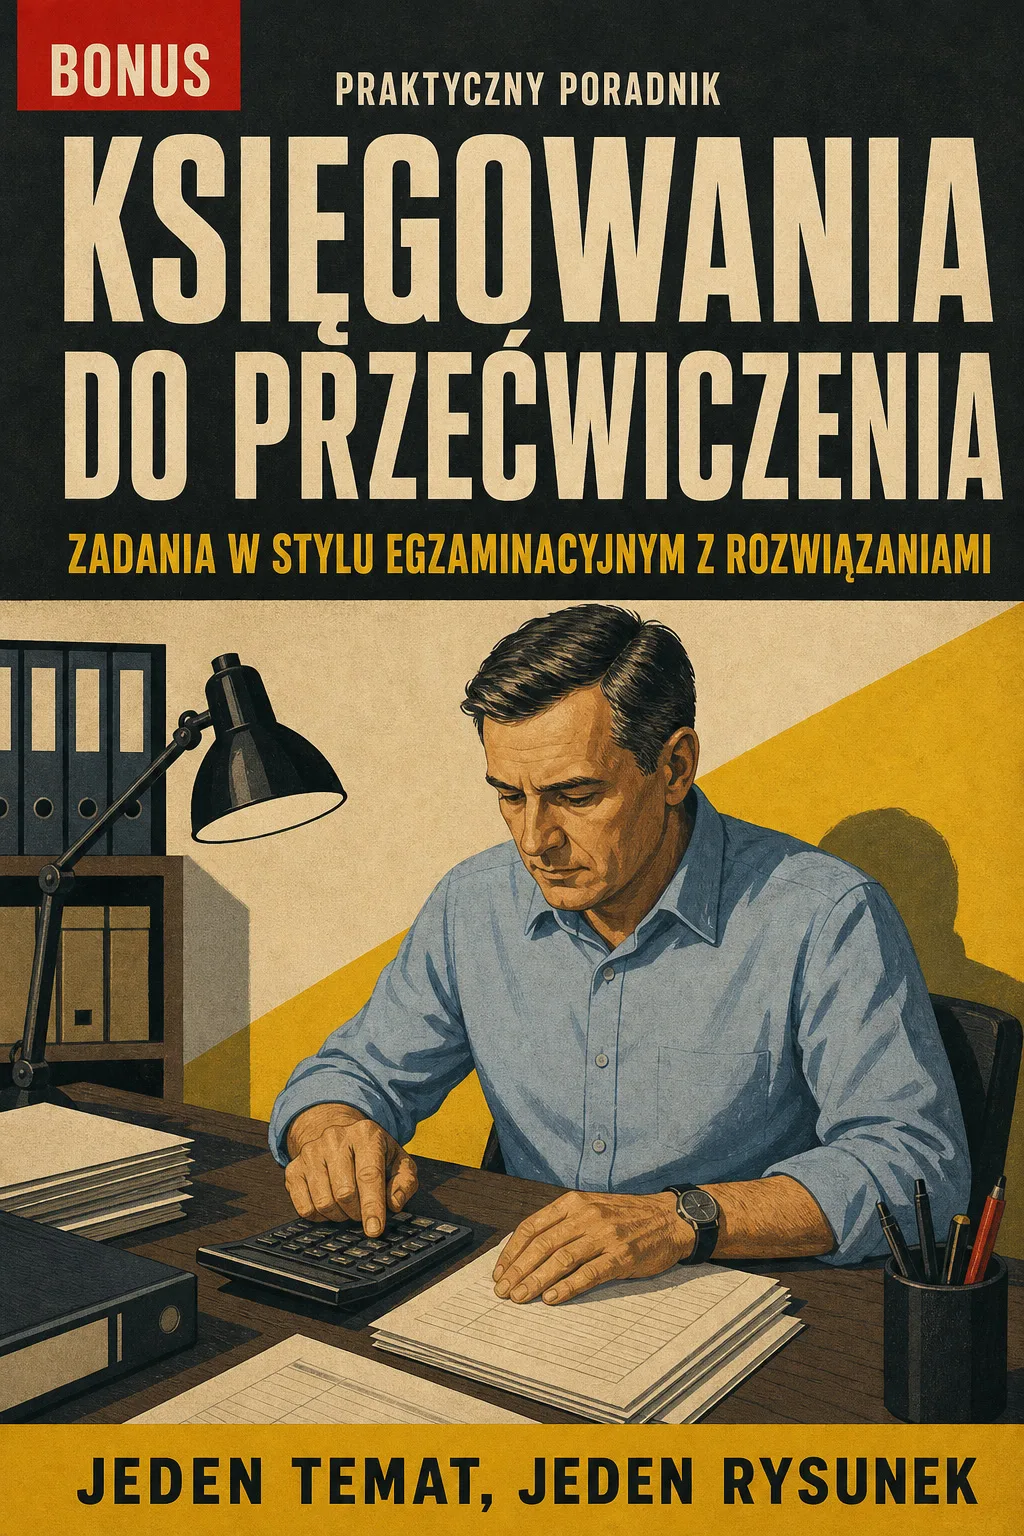
Do tego: 2 książki w prezencie

Księgowania do przećwiczenia: zadania w stylu egzaminacyjnym z rozwiązaniami

BONUS 1: „Księgowania do przećwiczenia: zadania w stylu egzaminacyjnym z rozwiązaniami”

Wartość osobno: 17,90 US$

Sprawdzasz się na zadaniach takich jak na kursie i egzaminie, a każde rozwiązanie pokazuje krok po kroku, na które konto i po której stronie trafia kwota.

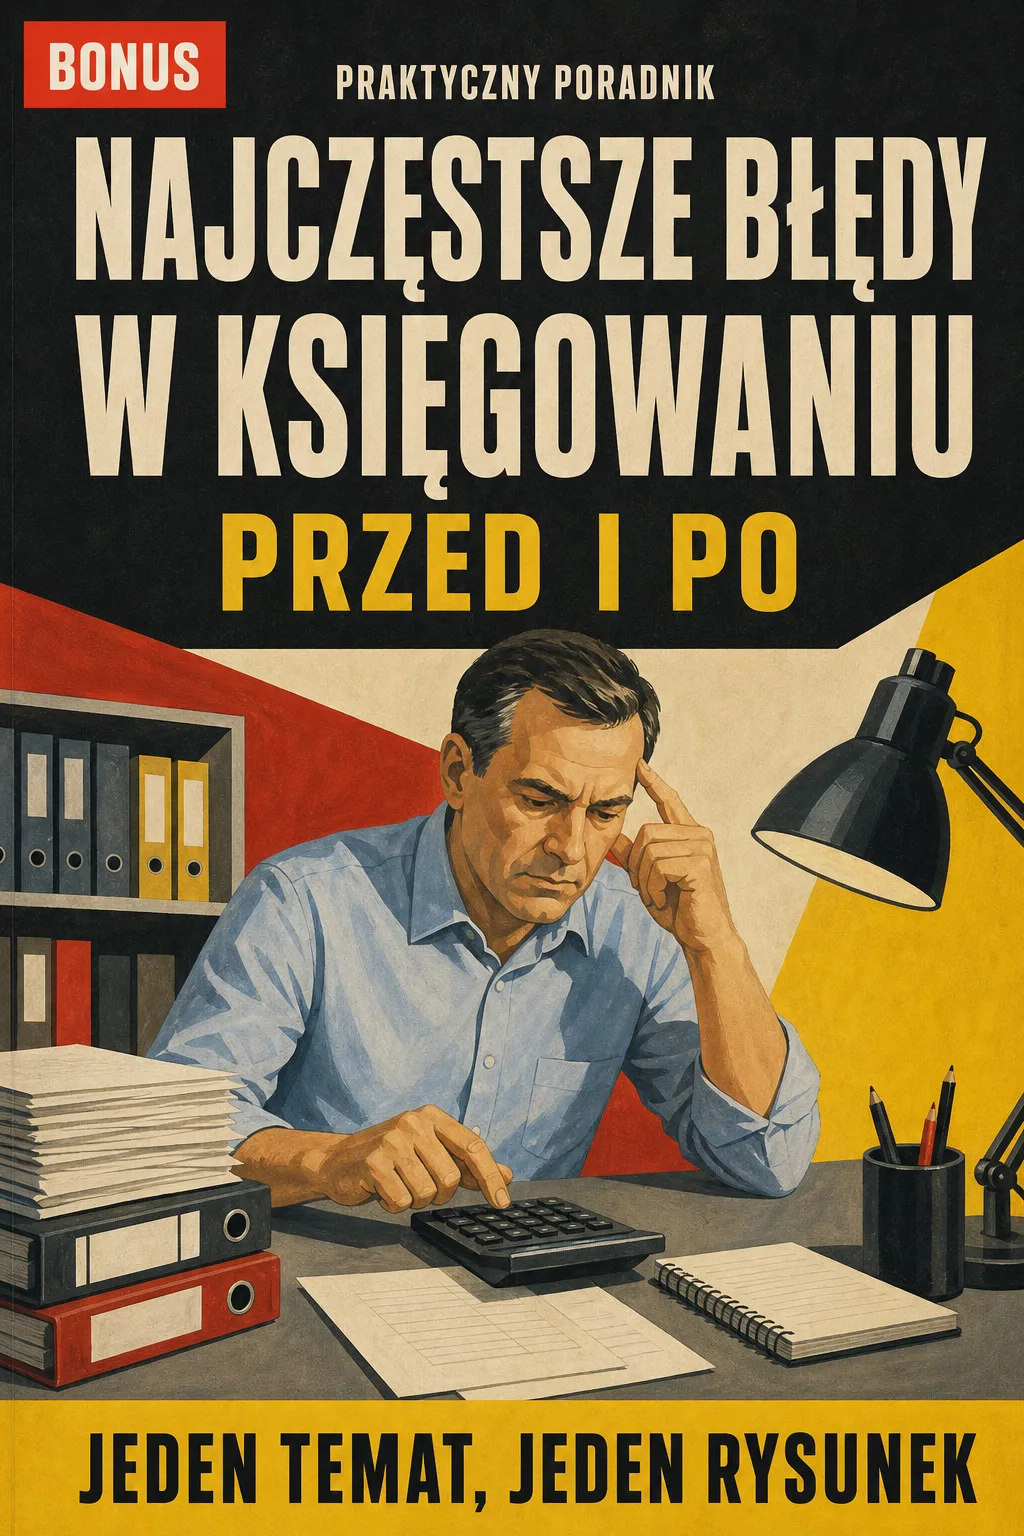
Najczęstsze błędy w księgowaniu: przed i po

BONUS 2: „Najczęstsze błędy w księgowaniu: przed i po”

Wartość osobno: 14,90 US$

Najczęstsze pomyłki początkujących narysowane obok poprawnej wersji, żeby przed egzaminem przejrzeć je w kilka minut i ich nie powtarzać.

Pełna księgowość w obrazkach i do tego 2 książki w prezencie

  • Pełna księgowość w obrazkach: 64 ilustrowane strony63 US$
  • BONUS 1: Księgowania do przećwiczenia: zadania w stylu egzaminacyjnym z rozwiązaniami17,90 US$
  • BONUS 2: Najczęstsze błędy w księgowaniu: przed i po14,90 US$
  • PDF w wysokiej rozdzielczości do drukuW zestawie
Łączna wartość 95,80 US$
TWOJA CENA:
27 US$
Oszczędzasz 68,80 US$
TAK, ZAMAWIAM ZA 27 US$

📄 To książka cyfrowa w PDF: przychodzi e-mailem, nic nie jest wysyłane w wersji papierowej.

Bezpieczny zakupSzyfrowana płatność30 dni gwarancji

PDF e-mailem: Wysyłamy Ci e-mailem „Pełna księgowość w obrazkach” w PDF, a do tego dwie książki w prezencie. Płacisz raz: bez rat i dodatkowych opłat.

Komu przyda się ta książka

Robisz kurs księgowości

Robisz kurs księgowości

Każde księgowanie w tych samych 4 krokach. Wieczorem po pracy jedna strona to jeden temat do przejrzenia.

Egzamin EKA.07 coraz bliżej

Egzamin EKA.07 coraz bliżej

Ściąga z kontami, storno czerwone i czarne, pięć pomyłek przy VAT i pełny przykład miesiąca: powtórka w jednym miejscu.

Prowadzisz firmę z pełną księgowością

Prowadzisz firmę z pełną księgowością

Bilans od biura rachunkowego czytasz jak wagę: co firma ma, skąd to ma i gdzie trafiła każda faktura.

Wszystko, co dostajesz dziś

95,80 US$27 US$
TAK, ZAMAWIAM ZA 27 US$

📄 To książka cyfrowa w PDF: przychodzi e-mailem, nic nie jest wysyłane w wersji papierowej.

30DNI
GWARANCJI

30 dni gwarancji

Sprawdź „Pełna księgowość w obrazkach” przez 30 dni, razem z prezentami.

Oddajemy całą kwotę, jeśli plik się nie otwiera, książka nie jest taka, jak widzisz tutaj, pobraliśmy płatność dwa razy albo e-mail nie dochodzi. Wystarczy do nas napisać.

Płacisz raz. Bez abonamentu.

Najczęstsze pytania

Czy to dla mnie, jeśli robię kurs księgowości albo zdaję egzamin na technika rachunkowości?

Tak. Książka prowadzi od podstaw (konto T, bilans) do zamknięcia roku. Jeśli kurs już trwa albo egzamin jest blisko, zacznij od części 5–8: dziesięć księgowań krok po kroku, zestawienie obrotów i sald, storno, pięć pomyłek przy VAT, pełny przykład miesiąca i checklista przed egzaminem.
Skąd pochodzą treści?

Z ustawy o rachunkowości z 29 września 1994 r. (z załącznikiem nr 1: wzór bilansu i rachunku zysków i strat), z ustawy o VAT i z podstawy programowej zawodu technik rachunkowości (kwalifikacja EKA.07). To nie tłumaczenie: polskie konta, kwoty w złotych i polskie dowody księgowe. Plan kont 0–8 to wzorcowy układ, którego się uczy; każda jednostka ustala własny zakładowy plan kont. Progi i stawki, które się zmieniają (np. limit dla KPiR, stawki VAT), są podane z rokiem, którego dotyczą. Przed egzaminem porównaj je z materiałami z kursu.

Czy to materiał oficjalny?

Nie. To ilustrowany materiał do nauki, niezwiązany z CKE, SKwP, Ministerstwem Finansów ani żadnym urzędem. Nie daje certyfikatu ani zaświadczenia: dyplom lub certyfikat wydaje tylko szkoła, organizator kursu albo CKE po zdanym egzaminie.

Czy zastępuje kurs albo szkołę?

Nie. Pomaga zrozumieć i powtórzyć to, co jest na kursie lub w szkole. Nie jest też doradztwem podatkowym ani księgowym.

Czy zadania do ćwiczeń to zadania z egzaminu?

Nie. Zostały napisane do tej książki, w stylu zadań egzaminacyjnych. Nie są oficjalnymi zadaniami CKE ani żadnego innego egzaminu.

Kiedy i jak to dostanę?

Książkę i 2 prezenty dostajesz w PDF e-mailem, na adres podany przy płatności.

Czy płacę co miesiąc?

Nie. Płacisz raz, a pliki PDF zostają u ciebie.

Czy mogę mieć to na papierze?

Tak. PDF wydrukujesz w domu albo w punkcie ksero i położysz obok notatek z kursu.

Jak działa zwrot?

Masz 30 dni. Oddajemy całą kwotę, jeśli plik się nie otwiera, książka nie jest taka, jak widzisz na tej stronie, pobraliśmy płatność dwa razy albo e-mail nie dochodzi: wystarczy do nas napisać.

Zanim zamkniesz tę stronę

Koniec z czytaniem w kółko bez efektu.

Wn i Ma widzisz narysowane i wiesz, gdzie trafia kwota.

Na egzamin idziesz z wiedzą, gdzie co jest.

Z rysunkami uczysz się szybciej.

Książka jest tuż poniżej.

Jedna płatność: 27 US$ · Gwarancja: 30 dni · PDF e-mailem

TAK, ZAMAWIAM ZA 27 US$

📄 To książka cyfrowa w PDF: przychodzi e-mailem, nic nie jest wysyłane w wersji papierowej.